La ripresentazione del Modello EAS
Entro il 31 marzo 2016 gli enti associativi hanno l’obbligo di presentare nuovamente il Modello EAS qualora nel 2015 siano variati i dati relativi alla loro organizzazione.
Andiamo però con ordine, cercando di spiegare in primis cosa sia il Modello EAS e quali siano i soggetti tenuti a presentarlo.
1) Cos’è il Modello EAS?
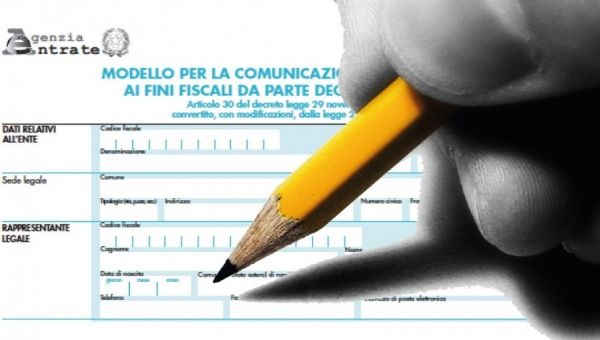
Il Modello EAS (Modello di comunicazione dei dati rilevanti ai fini fiscali relativo agli enti associativi) è un provvedimento che riguarda la quasi totalità delle associazioni non profit: si compone di 37 domande, grazie alle quali l’Agenzia delle Entrate è in grado di conoscere i principali dati delle associazioni, rilevanti soprattutto dal punto di vista fiscale.
Tale Modello è stato istituito dall’art. 30 del D.L. 185 del 2008, il quale ha specificato quali siano gli enti obbligati alla compilazione integrale di esso, quali quelli obbligati alla compilazione solamente parziale, ed infine quali siano gli enti esonerati dalla presentazione dell’EAS.
2) Gli enti obbligati alla compilazione (integrale o parziale) e quelli esonerati
Gli enti obbligati a compilare il Modello EAS in tutte le sue parti sono:
· le associazioni non riconosciute (cioè prive di personalità giuridica), che svolgono solo attività istituzionale limitandosi alla riscossione di quote associative e contributi;
· le associazioni non riconosciute che svolgono anche attività dietro corrispettivo nei confronti dei propri associati;
· le associazioni non riconosciute, che svolgono attività commerciale (ovviamente qualora questa non sia prevalente).
Gli enti obbligati alla compilazione solo parziale del Modello EAS sono invece:
· le Associazioni di promozione sociale (Aps) iscritte nel Registro provinciale;
· le Associazioni e Societa sportive dilettantistiche, sia quelle con Partita Iva che quelle con solo codice fiscale che però svolgono attività de-commercializzate (con esse si intendono le attività dietro corrispettivo rivolte ai soci o ai tesserati);
· le associazioni riconosciute (cioè dotate di personalità giuridica), che abbiano ottenuto il riconoscimento da parte della Provincia o da parte della Prefettura;
· altri soggetti (tra cui, ad esempio, le associazioni religiose riconosciute dal Ministero degli Interni; le associazioni sindacali; i partiti e i movimenti politici; le Federazioni sportive nazionali riconosciute dal Coni).
Tali enti sono obbligati soltanto alla compilazione del primo riquadro (che riguarda i dati identificativi dell’ente e del rappresentante legale) e del secondo riquadro, limitatamente alle domande 4), 5), 6), 25) e 26); le Associazioni e Società sportive dilettantistiche dovranno rispondere anche alla domanda 20); infine, le associazioni riconosciute devono rispondere anche alla domanda 3), barrando la casella “SI”.
Infine, gli enti esonerati dal presentare tale Modello sono:
· le Organizzazioni di volontariato (Odv) iscritte all’Albo provinciale;
· le Associazioni Pro loco, che hanno optato per il regime previsto dalla Legge 398 del 1991;
· le Associazioni sportive dilettantistiche, con solo codice fiscale, che non svolgono attività de-commercializzata (cioè che non svolgono attività nei confronti dei soci dietro corrispettivo);
· le Onlus, iscritte all’Anagrafe Unica dell’Agenzia delle Entrate;
· altri enti (quali, ad esempio, gli enti privi di natura associativa, come le Fondazioni; gli enti di diritto pubblico; gli enti commerciali).
3) Come e quando deve essere presentato il Modello EAS?
Il Modello EAS deve essere presentato all’Agenzia delle Entrate esclusivamente per via telematica, direttamente da parte dell’ente associativo (se ha accesso ai servizi telematici dell’Agenzia delle Entrate), oppure avvalendosi di un intermediario abilitato (commercialisti o Caf).
Le associazioni di nuova costituzione devono presentare il Modello EAS entro 60 giorni dalla costituzione.
Il Modello EAS dovrà poi essere ripresentato qualora intervengano delle variazioni ai dati comunicati nel precedente Modello inviato, e ciò dovrà essere fatto entro il 31 marzo dell’anno successivo a quello in cui si è verificata la modifica: quindi, entro il 31 marzo 2016 gli enti associativi che rientrano nelle previsioni di legge (vedi gli elenchi riportati sopra) dovranno comunicare all’Agenzia delle Entrate le eventuali modifiche intervenute nel corso del 2015, inviando un nuovo Modello EAS.
Secondo le istruzioni per la compilazione emesse dall’Agenzia delle Entrate, non devono essere comunicate le variazioni relative ai seguenti dati:
· modifica dei dati anagrafici dell’ente o del rappresentante legale, qualora questi siano già stati comunicati attraverso i modelli AA5/6 (per i soggetti con solo codice fiscale) o AA7/10 (per i soggetti con Partita Iva); quando però vi sia stato il rinnovo del Consiglio Direttivo o vi siano state delle variazioni (dimissioni e subentri) nella composizione dello stesso, si deve invece ripresentare il Modello EAS;
· l’importo dei proventi ricevuti dall’ente per attività di sponsorizzazione o pubblicità (domanda 20);
· il costo sostenuto per messaggi pubblicitari (domanda 21);
· l’ammontare delle entrate dell’ente (domanda 23);
· il numero degli associati nell’ultimo esercizio chiuso (domanda 24);
· l’ammontare delle erogazioni liberali (domanda 30) e dei contributi pubblici (domanda 31) ricevuti;
· il numero e i giorni delle raccolte fondi effettuate (domanda 33).
Se a variare sono quindi i dati appena menzionati, il Modello EAS non deve essere ripresentato.
Se invece a variare sono tutti gli altri dati riportati nel Modello EAS, questo dovrà essere ripresentato (entro il 31 marzo) e dovrà comunque essere compilato in ogni sua parte.
4) Cosa succede se non si invia la comunicazione?
Il Modello EAS è di fondamentale importanza poiché, come afferma il comma 1 dell’art. 30 del D.L. 185 del 2008, il mancato invio dello stesso comporta la perdita dei benefici fiscali relativi alla detassazione delle quote e dei contributi associativi, oltre che dei corrispettivi richiesti ai soci ex art. 148, comma 3, del D.P.R. 917 del 1986.
In sostanza, se l’EAS non è stato inviato tutta l’attività dell’ente avrà natura commerciale, e l’associazione stessa diventerà un ente commerciale, subendo la relativa tassazione oltre che tutti gli adempimenti contabili connessi.
Da ciò si comprende come l’invio del Modello EAS entro i termini sopra menzionati sia cruciale se un’associazione vuole mantenere la qualifica di ente non commerciale, evitando conseguenze che, come si è detto, possono essere davvero pesanti per la gestione complessiva dell’ente.
A cura di Daniele Erler
Per informazioni:
Tel. 0461 916604
consulenza@volontariatotrentino.it
Altre news
Social Content Lab - Storytelling, Reel e caroselli per il Non Profit
Coltivare volontariato e partecipazione: un anno di Servizio Civile con CSV Trentino